Produkt w czasach AI

Jeśli zajrzymy do podręczników i teorii strategii biznesowej to, w zależności od perspektywy, możemy powiedzieć, że AI zmienia się wszystko… albo nic. Mamy bowiem nową rewolucję technologiczną zwiększającą efektywność części gospodarki. Ale ta rewolucja idzie w ślady swoich starszych sióstr zarówno w obszarze zaawansowanych technologii (Internet, komputer, układ scalony, telefon) jak i innych dziedzin życia (samoloty, samochody, kolej, silnik parowy).

AI jest kolejną warstwą abstrakcji, która pozwala nam lepiej manipulować kodem, który wpływa na fizyczną i cyfrową rzeczywistość. Od asemblera przez języki wysokiego poziomu, frameworki, zarządzane bazy danych i usługi chmurowe kolejne warstwy abstrakcji pozwalały osiągać coraz więcej bez konieczności rozumienia całej złożoności znajdującej się pod spodem. LLM-y idą o krok dalej: pozwalają operować systemem za pomocą języka naturalnego.

Wcześniejsze warstwy abstrahowały złożoność techniczną, ale LLM-y robiąc coś znacznie poważniejszego: zaczynają abstrahować także pracę poznawczą, co do tej pory było czysto ludzką kompetencją.

W związku z tym mam kilka wniosków z którymi chcę się z Wami podzielić.

Discovery i Delivery to za mało

Pracę produktową dzieli się tradycyjnie na dwie przeplatające się fazy: Discovery i Delivery. Pierwsza jest o zrozumieniu, co jest do zrobienia, a druga o odpowiednim tego zrobieniu („Doing the right thing right”). Dzięki AI możemy obydwie fazy tej pracy przyśpieszyć wielokrotnie zaczynając od zrozumienia problemu i sformułowania zadania do wykonania przez sam proces tworzenia designu, kodu, QA i dokumentacji oraz wdrożenia.

To właśnie te elementy zazwyczaj powodowały frustrację interesariuszy narzekających, że oni chcą tylko zmienić coś na stronie, albo dodać prostą funkcję w produkcie. Każda z tych zmian wymagała ludzkiej atencji, weryfikacji i koordynacji. Wraz z pojawieniem się AI część tych narzutów znika, istotnie zwiększając produktywność zespołów.

To jednak stanowi wyzwanie. Jeśli wszystko można szybko zrobić, skąd wiedzieć, co tak naprawdę ma sens? To podnosi poprzeczkę produktowcom, którzy nie mogą się już zasłaniać hasłami w postaci „nie mamy zasobów”, „nie mamy jak tego sprawdzić”, czy „potrzebujemy dostępu do konkretnych technologii”.

Wcześniej mieliśmy prosty proces: ograniczone zasoby dyktowały kolejność działań i priorytetów. Nie możemy rzucać się na wszystko, bo ryzyko błędu oznaczało poważne obniżenie ROI całej organizacji. Ergo zespoły próbowały zwiększać swoją pewność wywiadami z użytkownikami, analityką produktową, lepszą definicją wyzwania, konkretniejszymi wymaganiami biznesowymi, dzieleniem projektu na iteracje, testami, tworzeniem POCów, MVPs itd. Wszystko to w celu ograniczenia ryzyka nietrafionego strzału. Było to rozsądne, uświęcone leanową tradycją działanie.

Ale teraz, skoro koszt budowy gwałtownie spada to pojawia się pytanie: why choose? Może zastosować produktowy brute force, zbudować wszystko i zobaczyć, co faktycznie przylgnie i zweryfikuje się pozytywnie na rynku?

To jednak prowadzi do mnożenia się bytów i ujawnienia wąskiego gardła: zdolności organizacji do uczenia się. Fajnie, że wyprodukujemy 10x więcej funkcji w tym samym czasie, ale czy jesteśmy w stanie zrozumieć, które z nich faktycznie wnoszą wartość? Czy potrafimy je wdrożyć w procesy organizacyjne, zapewnić im wszystkim odpowiednie skalowanie, ekspozycję i support? I z drugiej strony: czy użytkownicy potrzebują kolejnych fajerwerków na swojej ścieżce?

Clayton M. Christensen w „Competing Against Luck” ostrzegał, że nawet ogrom danych może pozostawić nas na poziomie korelacji. A korelacja nie odpowiada na najważniejsze pytanie innowacji: dlaczego klient wybiera właśnie to rozwiązanie?

AI tworzy podobną pułapkę: możliwość wytworzenia rozwiązania nie jest dowodem, że istnieje przyczyna, dla której użytkownik je „zatrudni”.

AI zwiększa naszą zdolność do generowania odpowiedzi szybciej, niż rośnie nasza zdolność do zadawania właściwych pytań.

Można nawet pójść dalej i powiedzieć, że najważniejsze jest to, czego nie chcemy robić. Bo im więcej możemy zrobić, tym większe znaczenie ma selekcja. Użytkownik nie potrzebuje stu ficzerów tylko dlatego, że ich stworzenie stało się tanie.

W związku z tym w świecie, w którym zarówno Discovery, jak i Delivery tanieją, rośnie znaczenie trzeciego elementu: Decision making. To zdolność organizacji do wyboru, czego nie robić, staje się jednym z jej najważniejszych wewnętrznych ograniczeń.

Ale nawet Decision Making nie jest ostatnim ograniczeniem systemu.

Prawdziwe wąskie gardło

Patrząc statycznie można by pomyśleć, że skoro największy problem produktowy (szybkość wytwarzania) został radykalnie zmniejszony, to nic nie stoi na przeszkodzie, aby wszyscy byli bogaci i szczęśliwi. To jest oczywiście niemożliwe, ponieważ zgodnie z obserwacjami Eliyahu Goldratta usunięcie jednego wąskiego gardła odkrywa kolejne, które do tej pory było ukryte.

AI przyspiesza etap wytwarzania, więc spada koszt zaangażowania zespołu w budowę niewłaściwego rozwiązania. Przenosząc logikę Goldratta na software: samo zwiększenie przepustowości produkcji kodu nie musi zwiększyć throughputu całej organizacji.

Prawdziwe wąskie gardło jest dalej w procesie. Więc produkowanie nowych funkcji szybciej i sprawniej odsłania większy problem, który zawsze wszyscy mieliśmy, ale mógł być mniej widoczny, gdy poprzeczka jakościowa naszych hipotez była wyższa ze względu na koszt błędu: jak spowodować, żeby ludzie faktycznie korzystali z tego, co zrobiliśmy.

To pomaga wyjaśnić pozorny paradoks AI: ogromny wzrost możliwości na poziomie pojedynczego zadania może mieć znacznie mniejsze przełożenie na wyniki całej organizacji. AI zwiększa przepustowość jednego fragmentu systemu znacznie szybciej, niż reszta systemu jest w stanie tę zmianę zaabsorbować.

Odpowiedzialność, ostateczna kompetencja

Clayton M. Christensen ostrzegał przed outsourcowaniem zdolności, które organizacja będzie musiała posiadać, aby móc odnieść sukces w przyszłości. To samo dotyczy obecnej rewolucji AI.

Jeśli AI sprawia, że wykonanie można oddać do sztucznej inteligencji, warto zapytać: jakiej zdolności nie możemy oddać, aby zabezpieczyć sukces w przyszłości? Stawiam tezę, że tą fundamentalną kompetencją jest odpowiedzialność.

AI to ciągle narzędzie. Chętnie je antropomorfizujemy, bo mówi do nas naszym językiem, ale zasadnicza różnica polega na tym, że nie poczuje konsekwencji swoich decyzji. AI może przygotować argumenty za i przeciw, rekomendować decyzję, a nawet podjąć ją operacyjnie. Nie może jednak ponieść za nią odpowiedzialności.

AI po prostu nie ma „skin in the game” w sensie, w jakim tego pojęcia używa NN Taleb. W najgorszym przypadku przeprosi i przyzna się do błędu.

Decyzja produktowa nie jest tylko przewidywaniem przyszłości. Jest także zobowiązaniem organizacji do wydania pieniędzy, zużycia czasu użytkownika, zmiany procesów i poniesienia konsekwencji pomyłki. Ktoś musi powiedzieć „robimy to” i zaakceptować konsekwencje.

Powierzchowny kryzys tożsamości

Skoro AI może zrobić wszystko, to po co my tutaj jesteśmy? Z tego samego powodu, dla którego zawsze tu byliśmy!

Rola dobrych produktowców zawsze sprowadzała się do tego samego: podejmowania właściwych decyzji w warunkach niepewności. Dobrzy inżynierowie zawsze chcieli budować wydajne i skalowalne rozwiązania. Dobrzy sprzedawcy (i support) zawsze chcieli rozwiązywać problemy swoich klientów. AI pozwala im poświęcić coraz większą część czasu na tę właściwą pracę, przejmując busy work.

AI odbiera wymówki pozwalające siedzieć przed komputerem: spisywać user stories w Jirze, przesuwać piksele w Figmie czy klepać kod w IDE. Kończy się czas, w którym samo sprawne produkowanie tych artefaktów stanowiło istotną część naszej wartości.

Stawiam więc ostatnią tezę: czeka nas renesans tego, o co zawsze chodziło, zanim skomplikowaliśmy sobie produktowy świat: wartość jest w głębokim zrozumieniu prawdziwego problemu. Wygrają ci, którzy są bliżej użytkownika niż ekranu.

Allegro vs. InPost: analiza współpracy i rywalizacji

Każda firma ma taki sam strategiczny cel: zdobyć i utrzymać klientów. To, co je różni to jednak odpowiedź na pytanie, jak ten cel osiągnąć. Czasami zdarza się, że firmy z różnych branż mają ze sobą tak zbieżne cele, że wchodzą w niemal symbiotyczne relacje. W odróżnieniu jednak od świata biologicznego, w biznesie może dojść do sytuacji, gdy relacja się wyczerpuje i wcześniejsi kooperacji stają się konkurentami. 

Mam takie hobby, że lubię badać i dekomponować ciekawe przypadki strategii biznesowej i mam poczucie, że właśnie przed naszymi oczami rozgrywa się jedna z najbardziej fascynujących historii tego typu na polskim rynku technologicznym.

Po jednej stronie mamy Allegro, absolutnego monopolistę ecommerce w Polsce, który od ponad 25 lat rozwija i definiuje e-handel w kraju. Dość powiedzieć, że w 2023 roku Allegro odpowiadało za 1% polskiego PKB, a do tego 73% ankietowanych instynktownie identyfikuje Allegro jako ich główne źródło zakupów online. Dodatkowo, z analizy Euromonitor wynika, że w 2023 roku Allegro posiadało około 39% udziałów w rynku e-commerce w Polsce. (źródło: Raport Wpływu Allegro).

Po drugiej stronie mamy InPost – firmę założoną przez Rafała Brzoskę (na bazie wcześniejszego Integera) w 2006 roku. Początkowo InPost działał na rynku pocztowym, stając się alternatywą dla Poczty Polskiej w dostarczaniu przesyłek i szybko się rozwijał dzięki nieustającym strajkom listonoszy i niskiej jakości obsługi monopolisty. W 2009 roku InPost instaluje pierwszy paczkomat w Krakowie i już 3 lata później InPost ma 13% rynku przesyłek w kraju.

W 2015 roku wchodzi na GPW, ale w 2017 roku jest z niego zdjęty ze względu na problemy finansowe (wywołane między innymi przez stratę kontraktu na obsługę przesyłek sądowych). Firma zmienia kierunek: rezygnuje z obsługi listów i skupia na rynku e-commerce i Paczkomatach. InPost na początku 2021 roku po raz drugi debiutuje na giełdzie, ale tym razem Euronext w Amsterdamie i obecnie InPost absolutnie dominuje w Polsce posiadając 72% rynku przesyłek (źródło: Raport “Przesyłki w Polsce 2024”). To jeden z najjaskrawszych przykładów turn-aroundu w historii polskiego biznesu.

Opracowanie własne na bazie wyników InPost

Współpraca

Symbioza Allegro i InPostu rozpoczęła się w listopadzie 2014 roku, gdy obydwie firmy zawarły strategiczną współpracę. Cytując Rafała Brzoskę (źródło):

“Nadchodzący sezon świątecznych zakupów to zawsze duże wyzwanie dla e-sprzedawców w zakresie organizacji dostaw produktów. (…) Ze strony InPost gwarantujemy pełne bezpieczeństwo przesyłek, możliwość śledzenia ich drogi i szybką dostawę. Aż 98 proc. przesyłek do Paczkomatów InPost trafia następnego dnia po nadaniu, zaś ponad 92 proc. listów poleconych dostarczamy w terminie D+3. To wskaźniki znacznie wyższe niż u operatora wyznaczonego” 

Ta współpraca to klasyczny win-win. Allegro otrzymuje stabilnego, przewidywalnego jakościowo partnera logistycznego, co było szczególnie ważne w zbliżającym się sezonie świątecznym. Z drugiej strony InPost miał wtedy około 4000 paczkomatów i plan na kolejne 6000 w następnym roku, więc współpraca brzmi idealnie pod szybkie skalowanie sieci. 

Kooperacja idzie na tyle dobrze, że 6 lat później, we wrześniu 2020 roku podpisują kolejną umowę – tym razem na 7 lat:
 

“Nasi klienci i sprzedawcy bardzo chętnie korzystają z Paczkomatów InPostu. Jesteśmy bardzo zadowoleni z dotychczasowej współpracy, dlatego zdecydowaliśmy się ją przedłużyć na kolejne 7 lat. Współpraca z InPost to szybkość dostawy, największa w kraju i stale powiększana sieć odbioru oraz darmowe dostawy z Allegro Smart! To wszystko elementy, które pozytywnie wpływają na komfort kupujących podczas korzystania z naszej platformy.” powiedział ówczesny prezes Allegro Francois Nuyts (źródło)

Tym razem Allegro ma dodatkowy argument do współpracy: Allegro Smart! uruchomione w 2018 roku.

To subskrypcyjna usługa, która umożliwia kupującym nielimitowaną liczbę darmowych dostaw zakupionych towarów do Paczkomatów InPost oraz innych punktów odbioru za stałą miesięczną bądź roczną opłatę. Obejmuje także darmowe zwroty produktów oraz dostęp do specjalnych promocji i priorytetowa obsługa w programie ochrony kupujących.

Allegro Smart! jest zaprojektowane tak, aby zwiększając lojalność i aktywność klientów. Subskrybenci tej usługi robią średnio 4 razy więcej zakupów (źródło), co podnosi zarówno obroty, jak i przewidywalność przychodów Allegro. 

Konkurencja

W 2021 roku Allegro postawiło swoje pierwsze odpowiedniki paczkomatów w Poznaniu i Warszawie nazywając je Allegro One Box. Na koniec 2022 One Boxów było już 2 tysiące, w 2023 – 3 tysiące a 2024 4.5 tysiąca, a 2025 ma zamiar zamknąć ponad 6 tysiącami sztuk.

W pierwszej połowie 2025 Allegro zaczęło subtelnie modyfikować proces zakupowy korzystając z tzw. “power of defaults” – klienci Allegro orientowali się po opłaceniu zamówienia, że ich standardowa forma wysyłki (czyli najczęściej najbliższy domu Paczkomat) została zamieniona na odpowiednik od Allegro (przykład 1) lub też Paczkomatu w ogóle nie ma w opcjach wyboru (przykład 2) i zamiast tego jest wariant od Allegro. 

Stan na 23.09.2025

W czerwcu 2025 na profilu X InPostu pojawił się taki wpis: 

A w lipcu 2025 Rafał Brzoska potwierdził problem na Kanale Zero:

1 września 2025 InPost skierował do sądu arbitrażowego sprawę domagając się około 98,7 miliona złotych kary umownej. InPost twierdzi, że Allegro manipulowało preferencjami klientów, faworyzując własne usługi logistyczne kosztem oferty InPostu, co według InPostu naruszało zasady umowy i uderzało w wygodę kupujących. Ponieważ Allegro odmówiło zapłaty naliczonej kary, sprawa trafiła do sądu arbitrażowego, który ma rozstrzygnąć spór do końca 2026 roku.  Allegro uznaje te roszczenia za bezzasadne i ustami swojego rzecznika, Marcina Gruszki (źródło):

“Klienci zawsze mają i będą mieli pełną kontrolę nad tym, gdzie i jak odbiorą swoje zamówienie. Ostateczna decyzja należy wyłącznie do nich (…) Coraz częściej zdarza się, że nowe lokalizacje pojawiają się bliżej miejsca zamieszkania klienta niż znane mu wcześniej punkty. Nasz algorytm – w trosce o wygodę i szybkość odbioru – może sugerować alternatywne punkty dostawy, jednak zawsze są to jedynie podpowiedzi. Klient może z nich skorzystać, ale nie musi.”

Co się dzieje teraz

To fascynująca sytuacja z perspektywy strategicznej. Dwa podmioty, które wzajemnie się wzmacniają i grają w tandemie przez tyle lat zaczynają zauważać, że ich współpraca może mieć też negatywne skutki w postaci otwarcia ryzyka nacisku przez partnera. 

Pierwszą salwę wystrzeliło Allegro budując własną sieć automatów paczkowych. Następnie poszło za ciosem zwiększając ekspozycję swoich rozwiązań na ekranie wyboru dostawy kosztem innych rozwiązań (czyli głównie Paczkomatów).

Dlaczego Allegro to robi? Kilka powodów, ale każdy to naturalna konsekwencja rozwoju biznesowego. 

Po pierwsze: InPost mógłby na przykład chcieć renegocjować warunki korzystając ze swojej coraz silniejszej pozycji, podnosić ceny i zwiększać swoją marżę kosztem uzależnionego partnera. Allegro samo wskazuje wzrost cen InPostu jako jeden z głównych powodów swoich kosztów dostaw – wprawdzie zgodnie z umową z 2020 roku, ale zwiastująca niepokojący trend.

(źródło)

Allegro tworząc alternatywę dla Paczkomatów trzyma te ambicje InPostu w ryzach i ma swoje zapasowe rozwiązanie.

Po drugie: Bez dostawy nie można dostarczyć zamówionego produktu. Logistyka przesyłek jest kluczowym elementem Customer Journey kupującego i może diametralnie zmienić postrzeganie marki sklepu, z którego się zamawiało (nawet jeśli ten nie ma nic wspólnego z samym dostawcą). Zresztą sprawa dostępności kurierów i paczkomatów przed Świętami jest już tematem narodowych stresów (źródło), a prezes InPostu wydaje oświadczenia gwarancji dostaw do ostatniego momentu (źródło).

W tej sytuacji brak kontroli nad tak kluczowym elementem ścieżki użytkownika brzmi jak zagrożenie strategiczne. Istnieje bowiem ryzyko, że przy braku reakcji InPost będzie kontrolował kluczowy element układanki, a więc w pewnym sensie też kontrolował Allegro.

Trzecim uderzeniem po własnej marce automatów paczkowych i zmianą UXu na stronie dostaw jest zagregowanie alternatywnych do Paczkomatów rozwiązań. I wreszcie, 16 września 2025 im się to udało osiągając 33 tysiące sztuk konsolidując w jednym rozwiązaniu DPD i DHL – największych konkurentów na rynku kurierskim.

Wpis na LinkedIn COO Allegro

W efekcie 34% dostaw realizowanych na Allegro to już Allegro Delivery, kosztem oczywiście InPostu (źródło)

Z drugiej strony najwięksi polscy konkurenci InPostu znajdują się w trudnej sytuacji finansowej – choć ich przychody rosną to jednak koszty operacyjne (głównie pracownicze) rosną szybciej. Zarówno DPD jak i DHL budują własne sieci automatów paczkowych, aby zwiększyć swoją konkurencję względem InPostu. Do tego zestawu dochodzi też Orlen Paczka jako niezależny konkurent (ale oparty o sieć dystrybucji GLS). 

Możliwe przyszłości: Allegro

Sądzę, że najważniejsze pytanie jakie trzeba sobie tutaj zadać to: “kto zagreguje kogo”:

  • Allegro chce mieć platformę do obsługi przesyłek – w pełni kontrolowaną przez siebie, a więc bez jednoznacznego faworyta, który mógłby dyktować nowe warunki
  • InPost chce agregować sklepy internetowe licząc, że w przyszłości marka sklepu online nie bedzię miała znaczenia (więcej o tym za chwilę)

W tej sytuacji zaczyna mieć się sens, aby Allegro robiło dalej swoje One Boxy, które w dużym stopniu konkurują ze swoimi logistycznymi partnerami. Widzę dwa argumenty za:

  1. Jeśli Allegro wierzy, że potrafi to robić lepiej od swoich nowych koalicjantów (np. oferując lepszą integrację, lepsze doświadczenie) to naturalnie jest to przestrzeń do ustawiania rynkowego standardu (w ten sam sposób jak np. Google tworzy swoje własne telefony z Androidem)
  2. Własne automaty paczkowe jeszcze mocniej generują presję na DHL i DPD, przez co ich pozycja względem agregatora jakim jest Allegro słabnie. 

Finałem tej historii może być sytuacja, w którym Allegro odkupuje któryś podmiot ze swojej sieci logistycznej, ale nie jest dla mnie jeszcze jasne, czy taki ruch w ogóle będzie miał sens, bo możliwe, że lepszą pozycją jest trwała wasalizacja.

Natomiast ewidentne jest, że Allegro jest na ścieżce uniezależnienia się od InPostu, możliwe też, że ma znacznie większe ambicje – stworzyć prawdziwą konkurencję dla Paczkomatów i w ten sposób całkowicie zintegrować się pionowo i tam szukać metod na zwiększenie marży.

Tym bardziej że ekspansja zagraniczna, choć dynamiczna, to ciągle jedynie 7% całego biznesu (Q2: Polska 2.77 mld zł vs Zagranica 0.216 mld zł źródło) 

Możliwe przyszłości: InPost

A co z oryginalnymi Paczkomatami? Choć relacje między partnerami się ochłodziły to jednak obydwie strony są sobie obecnie potrzebne – nie spodziewam się zerwania umowy przed 2027 rokiem, nawet gdyby Allegro będzie musiało zapłacić kary umowne. Te kilkanaście miesięcy to jednocześnie dużo i niedużo, ale uważam, że obydwa podmioty myślą, że czas gra na ich korzyść.

Udział Allegro w przychodach InPostu spadł z 18% do 15.3% w ciągu kwartału, co związane jest ze zmianami UXowymi w Allegro i można się spodziewać, że InPost będzie teraz balansował swoją strategię między kooperacją z tym marketplacem, zdobyciem zadośćuczynienia, a inwestowaniem w dywersyfikację dzięki rynkom zagranicznym.

„Dzisiejszy świat e-commerce zmienia się bardzo dynamicznie. Za chwilę marketplace’y, które znamy, będą albo pod olbrzymią presją, albo przestaną istnieć. Nadchodzi rewolucja AI, w której brand marketplace’owy i klasyczny website najzwyczajniej w świecie przestaną istnieć. Każdy, kto tego nie widzi, jest ignorantem. Przypomnę, że my mamy dzisiaj 52 proc. przychodów z zagranicy, nasi partnerzy z Allegro mają chyba 99 proc. w Polsce. Nasza ekspansja zagraniczna idzie na turbo doładowaniu, ekspansja naszego partnera idzie raczej w drugą stronę. Robimy swoje i jesteśmy nieustająco otwarci na rozmowy partnerskie z każdym kto jest rozsądny, widzi i honoruje partnerskie podejście do współpracy” – powiedział Rafał Brzoska.  (źródło)

Co konkretnie ma na myśli CEO InPostu? Według mnie to coś więcej niż tylko zachwyt nad zwiększeniem efektywności pracowników dzięki AI. Brzoska mówi wprost o zmianie paradygmatu biznesowego handelu w Internecie i wytyka Allegro słabość trzymania wszystkich jajek w jednym (polskim) koszyku – choć myli się w obliczeniach procentowych udziału rynku zagranicznego.

Według mnie szefostwo InPostu zauważyło zwiększające się znaczenie LLMów na kształtowanie zachowań konsumentów i uważa, że skorzysta na tej fali.

Po pierwsze: już teraz LLMy (głównie ChatGPT, Google Gemini i Anthropic Claude) zaczynają generować coraz większy “kaloryczny” (konwertujący na zakup) ruch na stronach e-commerce. Jest to już na tyle zauważalne, że wytworzyła się nowa dziedzina pozycjonowania nazywana GEO (Generative Engine Optimisation) lub AEO (Answer Engine Optimisation). Siłą tego mechanizmu jest dokładniejsza wiedza o preferencjach użytkownika dzięki temu, że LLMy uzyskały pamięć długookresową (dla ChatGPT nastąpiło to w kwietniu 2025 roku – źródło)

Po drugie: już teraz LLMy mają znaczny wpływ na kształtowanie opinii i preferencji będąc doradcami zakupowymi. Według Adyen 34% polskich kupujących online konsultuje swoje wybory z LLMami (źródło). Te pozwalają sortować, porównywać i wybierać najlepsze oferty wśród wszystkich dostępnych – takie funkcje ChatGPT wprowadził w kwietniu 2025 roku (źródło).

Po trzecie: uważam, że InPost szykuje się na przyszłość, w której szersza publika korzystająca z LLMów zacznie używać Agentów nie tylko do porównywania produktów, ale do przechodzenia przez cały proces zakupowy wewnątrz LLMa (nie wychodząc z domeny ,w której odbywa się konwersacja). W ograniczonym stopniu jest to już możliwe już teraz np. korzystając z Agentic Mode w ChatGPT (źródło)

Jeśli ten element Customer Journey zostanie “domknięty” po stronie producentów LLMów i upowszechni się wśród użytkowników to czeka nas duża zmiana dynamiki w relacjach handlowych w Internecie. LLM staną się agregatorowami sklepów internetowych wyłuskując najlepszy produkt w najlepszej cenie niezależnie od tego, w którym sklepie się ten produkt znajduje. Marka sklepu przestanie mieć znaczenie – ważne, żeby towar był sprawny, dostępny i szybko pojawił się u klienta. Słowem wróci Ceneo, ale na AIowych sterydach. 

To świetna wiadomość dla InPostu, bo nawet jeśli marka sklepu nie ma znaczenia, to i tak towar musi się fizycznie pojawić u klienta. A to właśnie InPost dysponuje najlepszą siecią dystrybucji i będzie miał jeszcze szerszą i lepszą, gdyż prawdopodobnie zbliżamy się do momentu, w którym rynek logistyczny zamieni się w sytuację “winner takes all” i to właśnie InPost będzie beneficjentem tej sytuacji.

Uważam, że prezes Brzoska widzi przyszłość, w której Allegro zostanie zagregowane przez ChatGPT, a także pośrednio przez InPost. Manipulując swoją ofertą np. ograniczając możliwość same-day delivery dla preferowanych partnerów, może wpływać na rekomendacje LLMów co do dostępności. Ten mechanizm, ale odwrócony (gwarantujący dostawę na Wigilię dla wybranej grupy sklepów spartnerowanych z InPostem) już był z sukcesem wielokrotnie wdrożony (źródło).

W ten sposób InPost chce wygrać rynek E-commerce w Europie, nie musząc zakładać własnego sklepu. Jestem niezwykle ciekaw, czy ta prognoza się zrealizuje.

Post scriptum: to moja pierwsza dekompozycja tego typu, a więc produktu i biznesu w którym bezpośrednio nie pracowałem. Jeśli więc widzisz w tym wpisie błędy logiczne lub faktograficzne daj proszę znać. Tak samo, jeśli masz wiedzę, która może lepiej wytłumaczyć całą sytuację – zapraszam do kontaktu (także anonimowo)

Metryki lagujące i leadujące

Jeden z najwiekszych problemów jakie frustrują produktowców jest deklarowanie się na cele i metryki, co do których (słusznie) nie mają pewności.

Bo my wiemy jak dużo czynników na te cele wpływa: sezon, akcje marketingowe, choroby wirusowe, wojny za granicą, korki na mieście czy nawet to, co leci w telewizji. Nie da się tego przewidzieć z dokładnością co do przecinka tak jak wymaga się wyliczania konwersji produktu na koniec kwartału.

Stojąc przed takim problemem PM ma zazwyczaj dwie możliwości:

  1. Zgodzić się i przyjąć wyzwanie. Na oko zdyskontować czynniki sprzyjające i hamujące i tak budować w sobie produktową intuicję. Gdy przyjdzie czas weryfikacji trzeba tylko mieć listę czynników zewnętrznych (czyli wymówek) dlaczego się nie udało. A jeśli się uda, to siedzieć cicho, chełpić się chwałą i karmić swój syndrom oszusta,
  2. Zbuntować się i odrzucić sztywne ramy raportowania. W związku z tym przerzucić odpowiedzialność na swojego przełożonego, który sam musi coś wpisać do tabelki z projekcjami ROI. Ten PM nie ma jednak nic konkretnego do zaoferowania w zamian, a jego szef będzie od teraz ma go na oku.

Jest natomiast trzecia droga: skalibrowanie metryk w sposób, który zminimalizuje ryzyko czynników zewnętrznych na pozytywny wpływ zespołu na produkt. Jak to zrobić?

Największy problem z metrykami jest taki, że czas między wdrożeniem funkcji, a jej zauważalnym wpływem (czyli tak zwana „obserwowalność”) potrafi być bardzo długi, liczona w tygodniach, miesiącach, a nawet kwartałach.

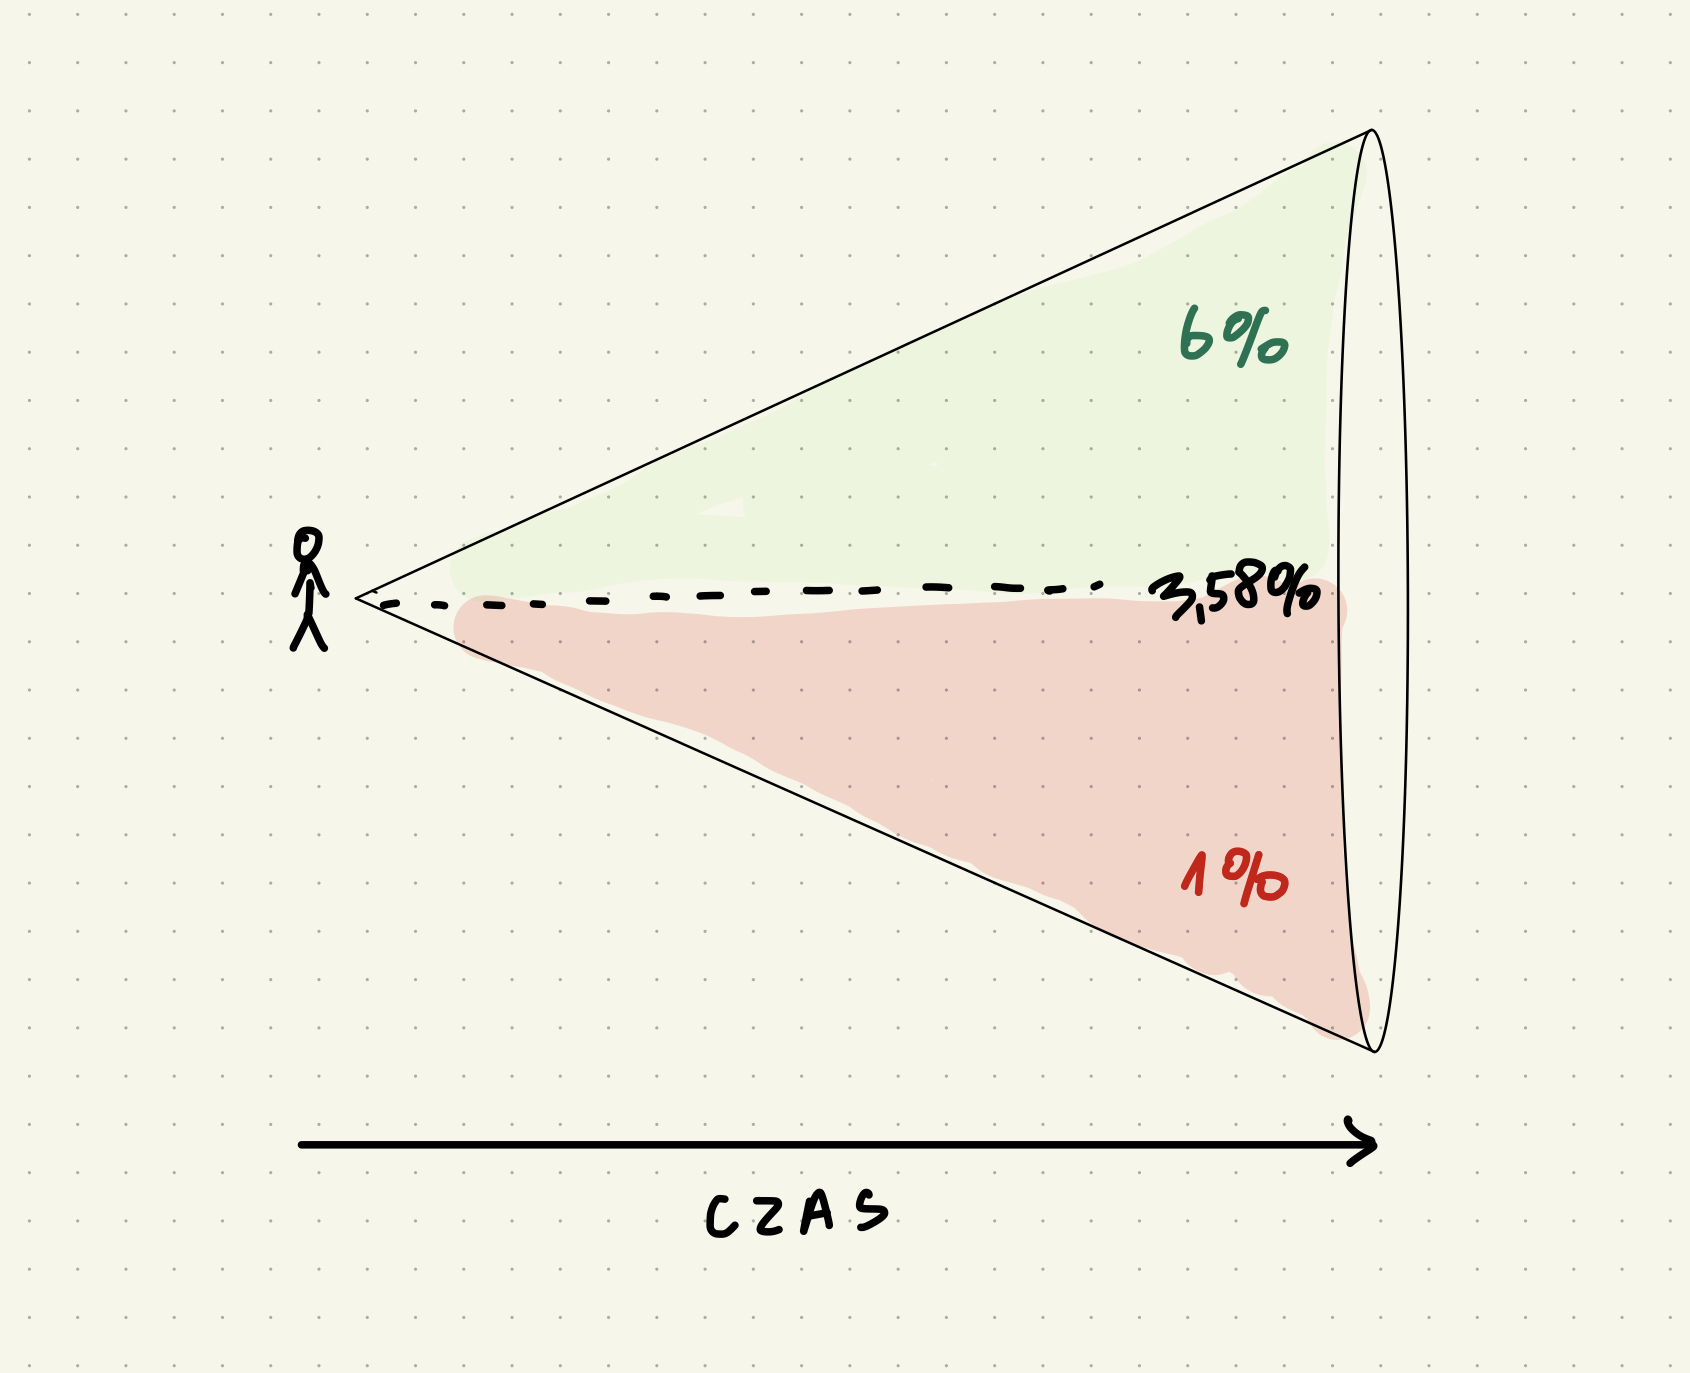
Natomiast każdy kolejny dzień wprowadza zwiększone ryzyko wystąpienia nieoczekiwanych wydarzeń, które zaszumiają obraz sytuacji, a więc zmniejszają szansę na weryfikację czy nowy ficzer wniósł pozytywną zmianę. Im dalej w przyszłość tym mocniej daje o sobie znać tzw. stożek możliwych przyszłości:

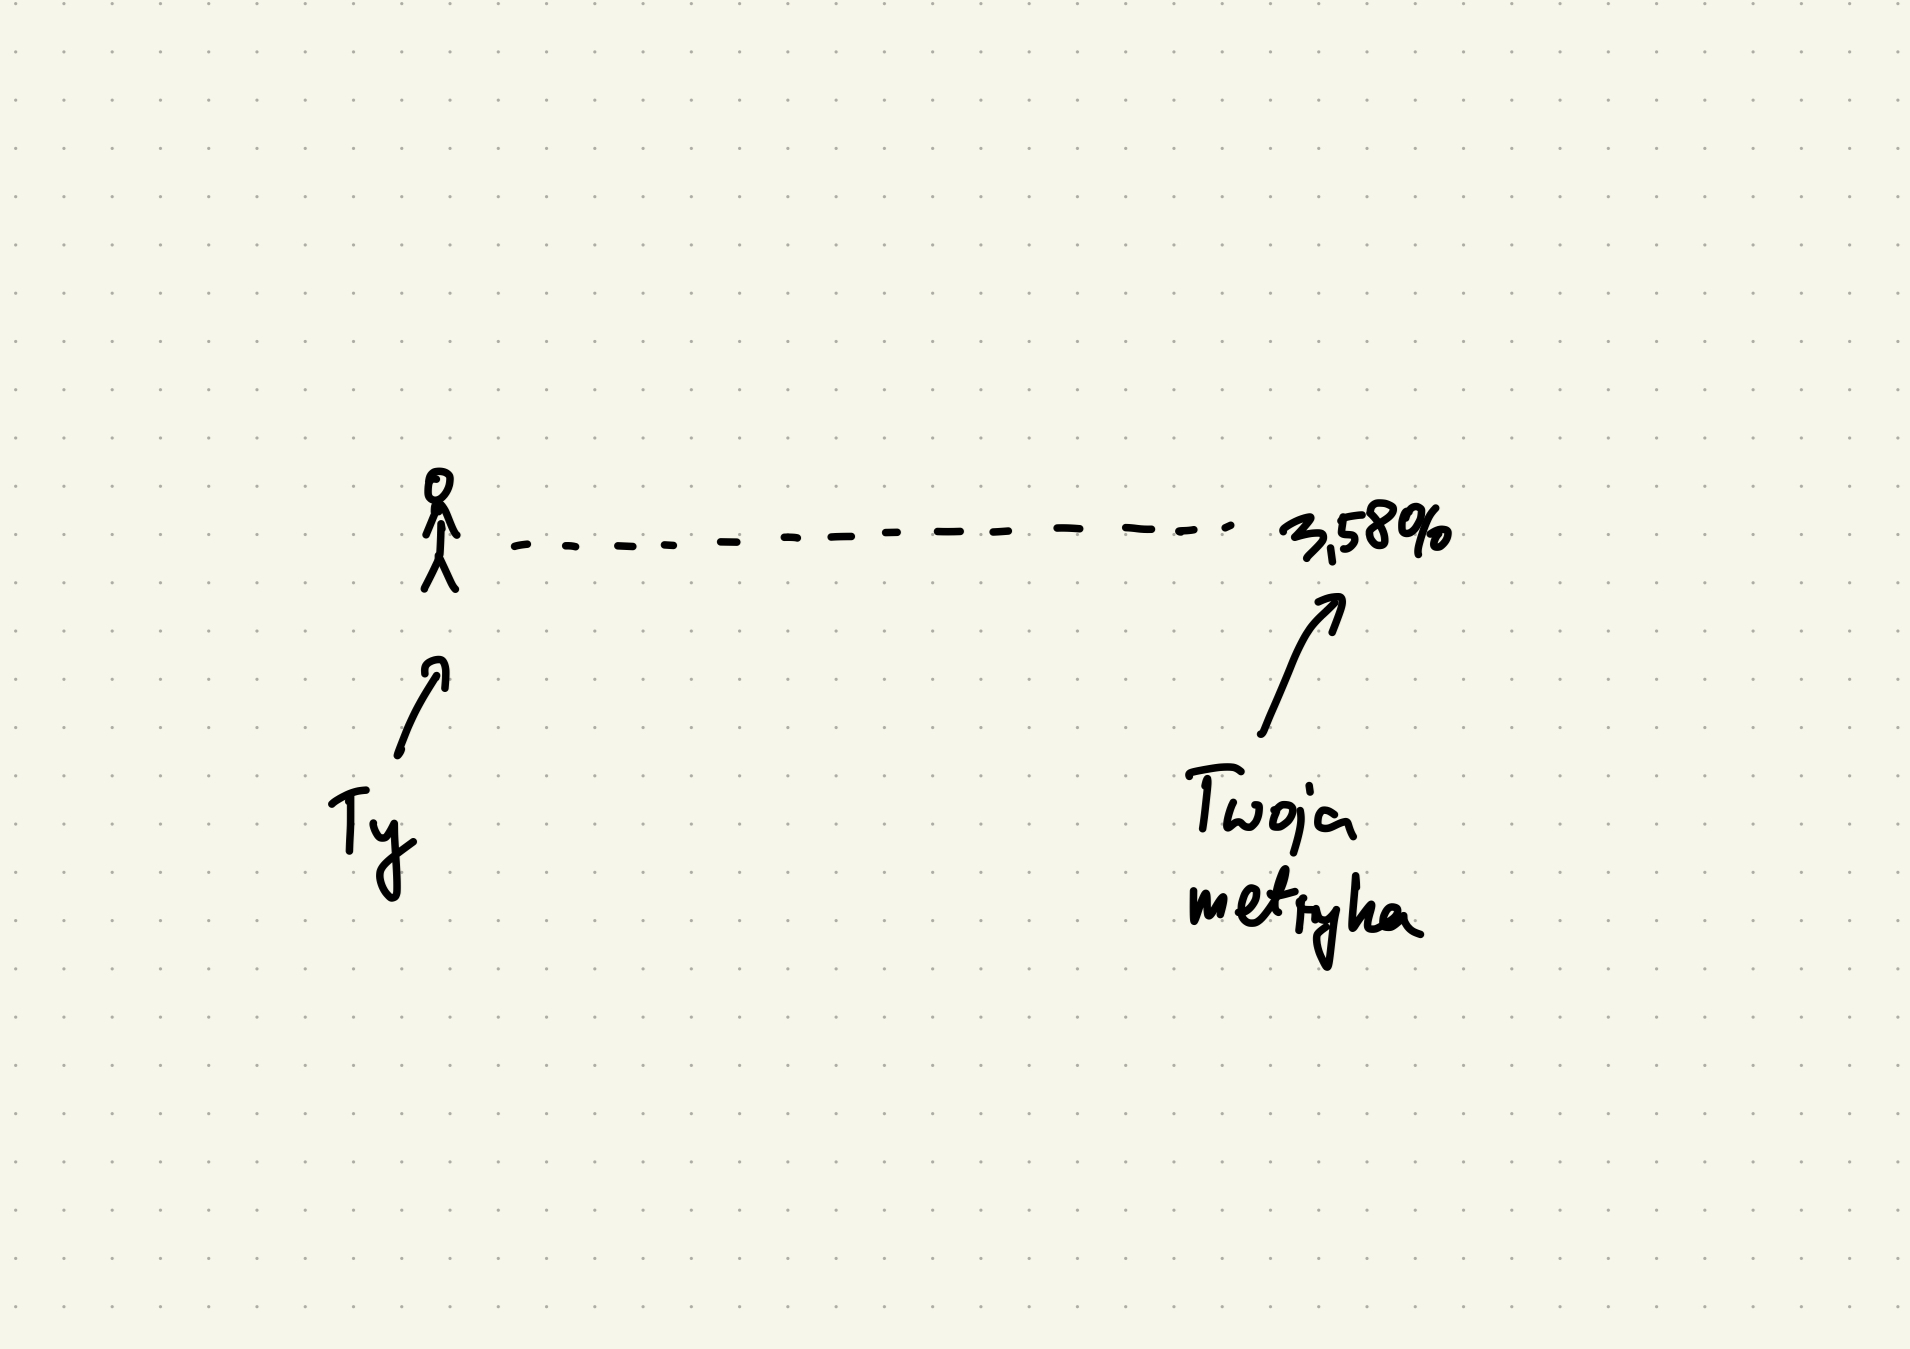
Prawdopodobieństwo, że trafisz ze swoim planem dokładnie w środek możliwych przyszłości jest znikomy… i coraz mniejszy im dłuższy horyzont czasowy.

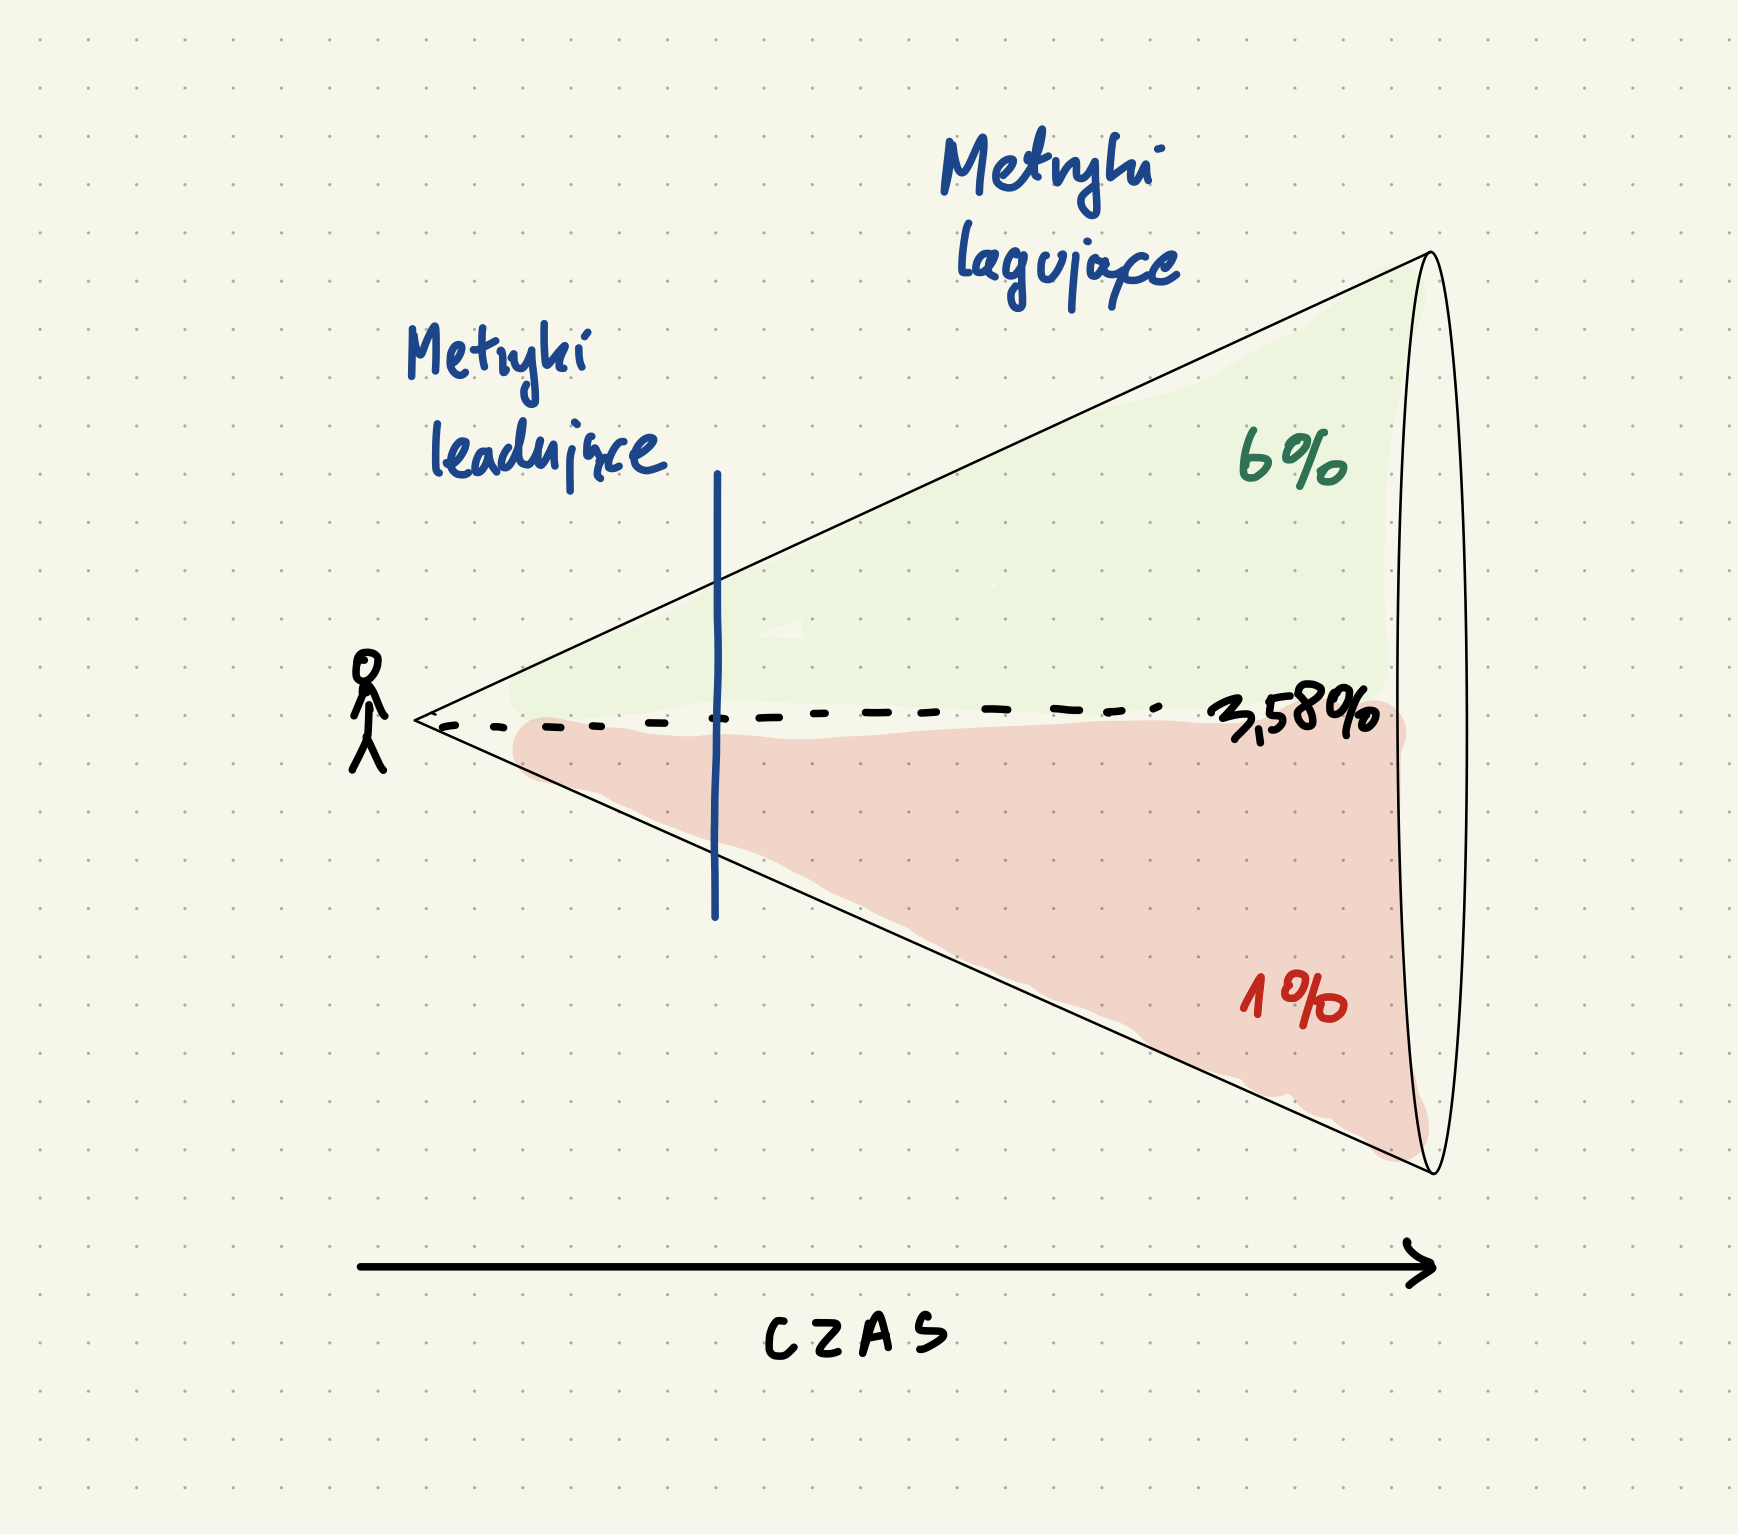
Wspomniana wyżej kalibracja polega na zindentyfikowaniu metryk lagujących i leadujących. Lagujące to zazwyczaj te najistotniejsze, których królowa to EBITDA, poniżej niej zazwyczaj konwersja na pierwszy zakup, konwersja na kolejny zakup (czyli powracalność) i średni koszyk (AOV) oraz ich wariacje, jak wartość klienta w całym jego życiu (LTV) czy churn. Wpłynięcie na którąkolwiek z nich gwarantuje oczywisty wpływ na przychody firmy.

Ale! Aby móc to zrobić potrzeba ogromnego wysiłku, a przede wszystkim czasu. A czas to jest luksus, którego żaden startup nie może oczekiwać.

Trochę o A/B testach
Wielkim krokiem w stronę poprawy tej sytuacji było upowszechnienie się A/B testów, a następnie testów multiwariacyjnych. Natomiast one też mają swoje problemy, szczególnie wśród startupów o małej skali: korpus danych potrzebnych do osiągnięcia istotności statycznej A/B testów jest tak duży, że czasami trzeba czekać miesiącami, aby zweryfikować który wariant przycisku lepiej konwertuje. Finalnie zazwyczaj różnica między wariant A i B jest tak mały, że nie opłaca się tracić czas na takie testy budżetu, a w szybko poruszających się organizacjach po prostu nie ma na to czasu.

Dlatego mamy też metryki leadujące, nie tak bezpośrednie jak lagujące, ale z zasadniczą przewagą: nie trzeba na nie czekać, bo ich reakcję na działania widać (niemal) natychmiastowo. Jeśli uda się połączyć korelacją metrykę lagującą z metryką leadująca to mamy klucz do rozwiązania naszego pierwotnego dylematu, a więc dobrą kalibrację metryk.

Jeśli metryka leadująca jest mocno skorelowana z lagującą to oznacza, że efektywnie potrafimy czytać przyszłość – ograniczamy bowiem liczbę możliwych wariantów do tylko tych, które wskazywane są przez efekty leadujących metryk.

Przykład:

Załóżmy, że porządana częstotliwość korzystania z Twojego produktu to raz na miesiąc. To prawdopodobnie oznacza, że użytkownik churnujący to taki, który nie skorzystał z Twojego produktu przez minimum 3 miesiące od ostatniego razu.

Czekanie 3 miesiące po wdrożeniu funkcji, aby zobaczyć, czy przynosi efekty jest stratą czasu. Możemy więc w takim razie zadziałać inaczej: z dużą dozą prawdopodobieństwa można stwierdzić, że użytkownik, który wykonał dużo akcji po pierwszej konwersji (jak wchodzenie na konto, sprawdzanie historii, przeglądanie oferty itp) ma mniejszą szansę na churn, ponieważ generuje dużo interakcji i buduje się behawioralne przywiązanie. A to są rzeczy, na które zespół produktowy ma bezpośredni wpływ. Dobrym pomysłem więc byłoby szukanie metryki leadującej w postaci zwiększania zaangażowania po pierwszej konwersji. To już da się raportować w czasie rzeczywistym zamiast churnu na który trzeba czekać 3 miesiące.

Zresztą, inne działy w Waszej firmie już dawno to odkryły. Dobre działy sprzedaży zamiast patrzeć na to jak dużą wartość deali kumulatywnie przyniosą na koniec kwartału (metryka lagująca) patrzą na to, jak dużo spotkań sprzedażowych udało się odbyć w danym dniu (metryka leadująca). Im więcej spotkań tym większa szansa na sprzedaż. Prosta korelacja.